Utrata, uszkodzenie lub opóźnione dostarczenie walizki nie oznacza automatycznie wypłaty odszkodowania przez Allianz. Przed zgłoszeniem roszczenia należy sprawdzić, czy dany przedmiot jest objęty ubezpieczeniem Bagaż Podróżny, w jakich okolicznościach doszło do zdarzenia oraz czy nie zachodzi jedno z wyłączeń określonych w Ogólnych Warunkach Ubezpieczenia (OWU). Istotne są również sposób przechowywania rzeczy oraz dokumentacja zebrana po wystąpieniu szkody.
Poniżej wyjaśniamy, jak OWU ubezpieczenia podróżnego Allianz z 2026 roku opisują ochronę bagażu, co warto zrobić po utracie lub uszkodzeniu rzeczy oraz jak przygotować się do zgłoszenia. Ochrona nie działa automatycznie — każde zgłoszenie wymaga analizy okoliczności, warunków umowy oraz przedstawionych materiałów.
Co obejmuje ubezpieczenie bagażu Allianz
W OWU Allianz ubezpieczenie Bagaż Podróżny obejmuje uszkodzenie, zniszczenie, utratę lub kradzież bagażu, a także koszty poniesione w związku z opóźnieniem jego dostarczenia. Ponieważ są to różne rodzaje zdarzeń, przy zgłoszeniu szkody należy dokładnie opisać, co stało się z rzeczami.
W OWU wskazano cztery podstawowe sytuacje: uszkodzenie, zniszczenie, utratę i kradzież. Uszkodzona walizka może nadawać się do naprawy, podczas gdy zniszczenie oznacza inny sposób ustalania wartości szkody. W przypadku utraty lub kradzieży istotne będą zarówno okoliczności zdarzenia, jak i materiały pozwalające określić wartość rzeczy.
Osobno należy traktować opóźnienie dostarczenia bagażu. Zgodnie z OWU ochrona w tym zakresie dotyczy podróży do miejsca zaplanowanego jako cel lub jeden z celów wyjazdu. Nie obejmuje podróży powrotnej do Polski ani kraju zamieszkania. Sam fakt, że walizka dotarła później, nie wystarcza więc do oceny zgłoszenia – konieczne jest sprawdzenie kierunku podróży i warunków umowy.
Przed wyjazdem warto ustalić, jaki zakres został wybrany w naszym ubezpieczeniu na wyjazd za granicę albo w ubezpieczeniu podróży po Polsce. O tym, czy konkretna szkoda podlega ochronie, rozstrzygają jednak warunki zawartej umowy oraz analiza zdarzenia.
Kiedy zdarzenie może mieścić się w zakresie ochrony
Gdy bagaż pozostaje pod bezpośrednią opieką ubezpieczonego, OWU wymienia konkretne przyczyny szkody. Należą do nich kradzież z włamaniem, rabunek, wypadek komunikacyjny, akcja ratownicza związana ze zdarzeniami losowymi, a także nagłe zachorowanie lub wypadek, w następstwie którego ubezpieczony nie mógł zabezpieczyć bagażu.
Sama bezpośrednia opieka nad bagażem nie oznacza, że każda utrata rzeczy zostanie uznana. Trzeba jeszcze ustalić przyczynę zdarzenia i sprawdzić ją w zestawieniu z OWU. Inaczej będzie oceniana walizka utracona podczas rabunku, a inaczej rzecz, której zniknięcia nie da się powiązać z jednym z opisanych zdarzeń.
Przykład: podczas podróży dochodzi do wypadku komunikacyjnego, a przewożona walizka zostaje uszkodzona. Taki przebieg odpowiada jednej z przyczyn wymienionych w OWU, lecz nadal wymaga potwierdzenia okoliczności i oceny zakresu zawartej umowy. Podobnie jest wtedy, gdy po nagłym zachorowaniu podróżny nie był w stanie zabezpieczyć swoich rzeczy.
Przy ocenie kluczowe są okoliczności zdarzenia, a nie samo określenie „kradzież” lub „uszkodzenie”. W zgłoszeniu warto zachować chronologię: gdzie znajdował się bagaż, pod czyją był opieką, co dokładnie się wydarzyło i kiedy podróżny dowiedział się o szkodzie. Taki szczegółowy opis nie przesądza o wyniku, ale pozwala odnieść sytuację do odpowiednich postanowień OWU.
Przechowywanie, własność i najważniejsze wyłączenia
Sposób przechowywania ma znaczenie. OWU wyłączają szkody powstałe wskutek pozostawienia bagażu w namiocie, przyczepie samochodowej albo w otwartym, niezamkniętym na zamek samochodzie. Przed odejściem od rzeczy trzeba więc ocenić nie tylko miejsce, lecz także sposób jego zabezpieczenia.
Pozostawienie walizki w namiocie podczas całodniowej wycieczki nie jest traktowane tak samo jak bagaż pozostający pod bezpośrednią opieką. Podobnie otwarty samochód nie spełnia warunku zamknięcia na zamek. Namiot, przyczepa samochodowa i otwarte auto są wskazane w OWU wprost, dlatego nie należy zakładać, że sama obecność bagażu na terenie kempingu lub w pojeździe wystarczy.
Drugim ważnym obszarem jest własność przedmiotów. Co do zasady, zakres nie obejmuje mienia, które nie należy do ubezpieczonego ani do jego pracodawcy. Wyjątek stanowią rzeczy przekazane ubezpieczonemu na podstawie pisemnej umowy najmu lub użyczenia.
W praktyce własność rzeczy trzeba umieć wykazać w sposób odpowiadający sytuacji. Jeśli podróżny zabiera własny bagaż, znaczenie mogą mieć dokumenty związane z zakupem. Jeżeli korzysta z rzeczy należącej do innej osoby lub podmiotu, kluczowe staje się sprawdzenie, czy zachodzi wyjątek opisany w OWU.
W przypadku rzeczy wynajętej albo użyczonej pisemna umowa najmu lub użyczenia ma szczególne znaczenie. Ustne ustalenia z właścicielem nie są tym samym dokumentem. Przed wyjazdem warto więc zachować umowę w miejscu dostępnym także poza bagażem, którego może dotyczyć szkoda.
Dokumenty i zgłoszenie szkody bagażowej
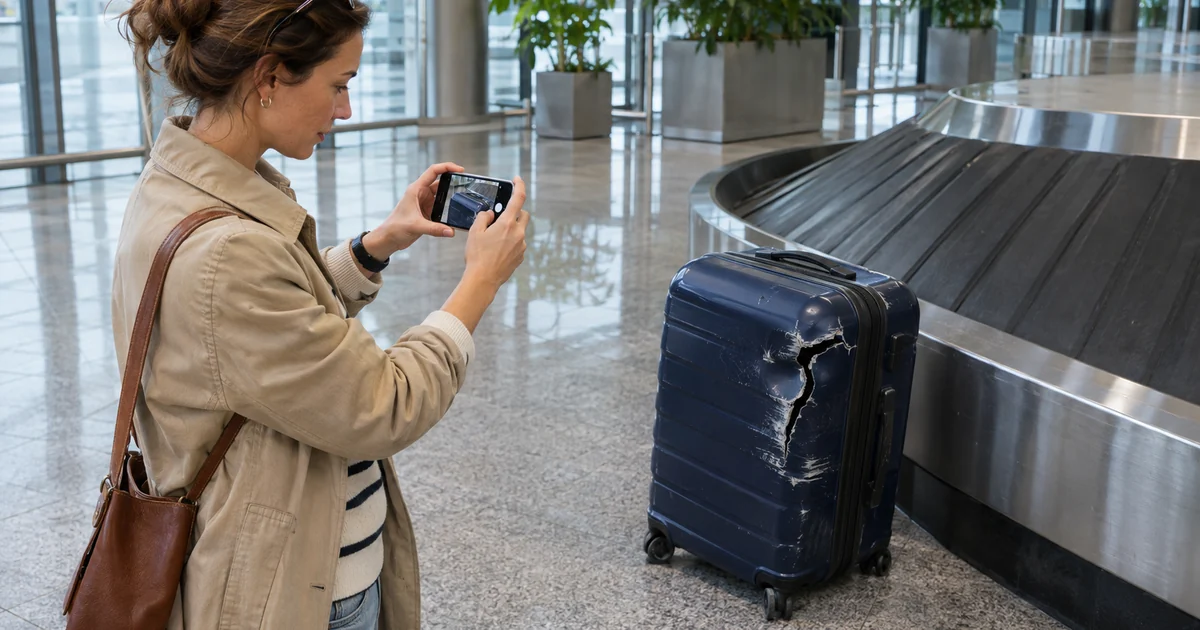
Dokumentuj zdarzenie od razu. Zapisz czas, miejsce, przebieg oraz podmiot, któremu powierzono bagaż. Jeśli posiadasz potwierdzenia związane z rzeczą lub jej naprawą, zachowaj je razem z materiałami dotyczącymi zdarzenia.
Przy uszkodzeniu Allianz ustala odszkodowanie na podstawie dowodów poniesienia kosztów naprawy. Gdy ich nie ma, OWU przewidują odniesienie do średnich cen napraw w Polsce dla rzeczy tego samego rodzaju i gatunku, odpowiednio do zakresu szkody. Dowody kosztów naprawy pozwalają więc bezpośrednio odnieść zgłoszenie do rzeczywiście poniesionych wydatków.
Przy zniszczeniu, utracie lub kradzieży podstawą są dowody poniesienia kosztów zakupu bagażu. Jeżeli ich brakuje, wartość ustala się według średniej wartości rzeczy tego samego lub podobnego rodzaju, gatunku i o takich samych właściwościach użytkowych, na podstawie cen detalicznych w Polsce w dniu szkody. Dowody zakupu są ważne, ale ich brak nie oznacza automatycznie, że nie można ustalić wartości rzeczy.
Jeżeli bagaż został powierzony usługodawcy turystycznemu, np. przewoźnikowi lub przechowalni, OWU nakładają obowiązek niezwłocznego powiadomienia go, nie później niż w ciągu 24 godzin od chwili, gdy ubezpieczony dowiedział się o zdarzeniu. Termin 24 godzin liczy się od uzyskania informacji o zdarzeniu, a nie od późniejszego powrotu do domu.
W takim przypadku należy niezwłocznie powiadomić przewoźnika lub przechowalnię, w zależności od tego, komu powierzono bagaż. Jeśli zdarzenie dotyczy przedmiotów wartościowych, zgodnie z OWU konieczne jest również zgłoszenie sprawy policji w kraju, w którym doszło do zdarzenia. Warto zadbać o potwierdzenie dokonania tych czynności i zachować je na potrzeby zgłoszenia szkody.
Szkodę można zgłosić przez stronę zgłoszenia szkody w Allianz. Po otrzymaniu zawiadomienia Allianz informuje osobę zgłaszającą, jakie dokumenty są potrzebne do ustalenia odpowiedzialności lub sposobu realizacji świadczenia, jeśli są one niezbędne do dalszego postępowania. Zgłoszenie nie gwarantuje wypłaty — decyzja zapada po analizie okoliczności, dokumentów i warunków umowy.
Najczęstsze pytania o bagaż w podróży
Czy każda kradzież walizki jest objęta ochroną?
Nie. OWU wiążą ochronę z okolicznościami zdarzenia, sposobem sprawowania opieki nad bagażem oraz wyłączeniami. Sama informacja, że rzecz została skradziona, nie wystarcza do przesądzenia odpowiedzialności Allianz.
Czy brak paragonu przekreśla zgłoszenie?
Nie automatycznie. W przypadku zniszczenia, utraty lub kradzieży znaczenie mają dowody kosztów zakupu, jednak przy ich braku OWU przewidują ustalenie średniej wartości porównywalnej rzeczy według cen detalicznych w Polsce z dnia szkody. Brak paragonu nie oznacza automatycznej odmowy, choć zgłaszający powinien przekazać materiały, o które poprosi Allianz.
Co zrobić, gdy przewoźnik nie dostarczył bagażu na czas?
Należy niezwłocznie powiadomić usługodawcę, któremu powierzono bagaż, nie później niż w ciągu 24 godzin od uzyskania informacji o zdarzeniu. Ochrona dotycząca opóźnienia odnosi się do podróży do zaplanowanego celu lub jednego z jej celów, a nie do podróży powrotnej do Polski albo kraju zamieszkania.
Czy bagaż pozostawiony w namiocie jest chroniony?
OWU wyłączają odpowiedzialność za szkody powstałe wskutek pozostawienia bagażu w namiocie. To samo dotyczy przyczepy samochodowej oraz otwartego samochodu, który nie został zamknięty na zamek.
Czy można zgłosić szkodę dotyczącą pożyczonej rzeczy?
Co do zasady, OWU wyłączają mienie, które nie jest własnością ubezpieczonego ani jego pracodawcy. Wyjątek może dotyczyć rzeczy przekazanej na podstawie pisemnej umowy najmu lub użyczenia. Należy więc sprawdzić tytuł do rzeczy i zachować odpowiedni dokument.
Kiedy potrzebne jest zawiadomienie policji?
W przypadku zdarzenia dotyczącego przedmiotów wartościowych OWU wymagają zawiadomienia jednostki policji w kraju, w którym doszło do zdarzenia. Obowiązek powiadomienia właściwego usługodawcy pozostaje aktualny, jeżeli bagaż został mu powierzony.
Jak przygotować ochronę przed wyjazdem
Przed zakupem polisy upewnij się, że wybrany zakres odpowiada trasie i charakterowi Twojej podróży. Warto również przygotować listę zabieranych rzeczy, zachować dokumenty zakupu oraz pisemne umowy dotyczące wynajętych lub użyczonych przedmiotów. Kluczowe informacje potrzebne przy zawieraniu umowy omawiamy także w naszym poradniku o pytaniach ubezpieczyciela przed zawarciem umowy.
Najważniejszy wniosek brzmi: decyzja zależy od analizy zgłoszenia. Zakres umowy, przyczyna szkody, sposób przechowywania bagażu, własność rzeczy i wykonanie obowiązków po zdarzeniu tworzą spójny obraz sytuacji. Żaden pojedynczy dokument ani samo zgłoszenie nie przesądzają o wyniku sprawy.
Jeśli planujesz podróż i chcesz poznać ofertę dla swojego wyjazdu, przejdź do kalkulatora Allianz.